WhatsApp, le chat possono diventare prove per il Fisco: cosa dice la Cassazione
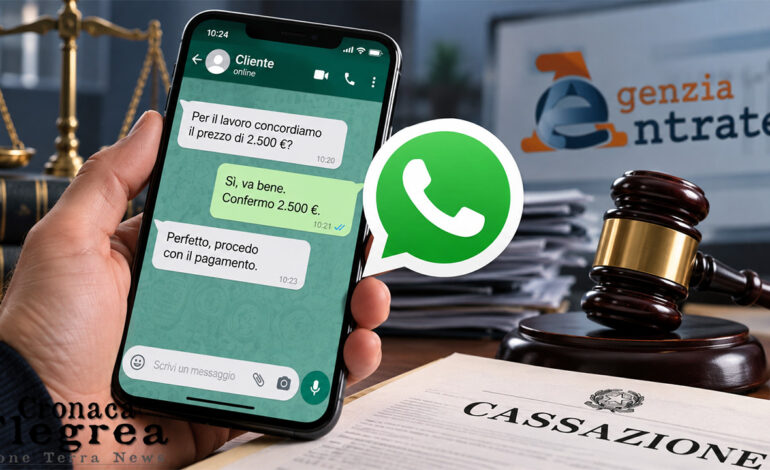

IL CASO – Una conversazione su WhatsApp può assumere valore di prova anche quando riguarda accordi economici, pagamenti o prestazioni professionali. I messaggi scambiati tramite l’applicazione di messaggistica, così come gli screenshot che li riproducono, possono essere utilizzati in giudizio e possono assumere rilevanza anche durante gli accertamenti fiscali. A riportare l’attenzione sulla questione è un orientamento della Corte di Cassazione, tornato al centro del dibattito negli ultimi giorni. Il principio interessa milioni di cittadini, commercianti, artigiani e professionisti che utilizzano quotidianamente WhatsApp per comunicare con clienti e fornitori. Un messaggio in cui si concorda il prezzo di un lavoro o si conferma un pagamento può infatti contribuire a ricostruire un rapporto economico, anche in assenza di un contratto cartaceo. La questione richiede però una distinzione: la Cassazione non ha introdotto una nuova regola che consenta al Fisco di accedere liberamente alle conversazioni private, né ha stabilito che un semplice screenshot sia sufficiente a dimostrare un’irregolarità.
LA CASSAZIONE – Uno dei principali riferimenti giuridici è l’ordinanza n. 1254, pubblicata il 18 gennaio 2025 dalla seconda sezione civile della Corte di Cassazione. La vicenda riguardava una controversia tra un cliente e un’impresa incaricata della fornitura e dell’installazione di serramenti. Al centro della causa era il pagamento del corrispettivo richiesto dall’azienda, contestato dal committente. Durante il procedimento è stato esaminato anche un messaggio WhatsApp inviato dal cliente, il cui contenuto confermava l’accordo economico tra le parti. La Cassazione ha respinto il ricorso, ritenendo infondate le contestazioni sulla valutazione delle prove. Il messaggio non era stato considerato isolatamente, ma insieme ad altri elementi, tra cui una testimonianza sui prezzi concordati. La decisione richiama un principio già espresso dalle Sezioni Unite della Cassazione nel 2023: i messaggi WhatsApp e gli SMS conservati su un dispositivo possono costituire prove documentali e possono essere acquisiti anche mediante riproduzioni fotografiche, purché sia possibile verificarne la provenienza e l’attendibilità.
IL FISCO – Le implicazioni non riguardano soltanto le controversie tra privati. Le comunicazioni digitali possono assumere rilievo anche nelle verifiche tributarie, quando contengono informazioni utili a ricostruire operazioni economiche. È il caso, ad esempio, di una conversazione in cui un professionista accetta un compenso, un commerciante conferma un ordine o un cliente comunica di aver effettuato un pagamento. Se acquisiti secondo le regole applicabili, questi messaggi possono contribuire alla ricostruzione dei fatti e al confronto con le fatture, i documenti contabili e i movimenti bancari. Per l’Agenzia delle Entrate e la Guardia di Finanza, le comunicazioni digitali possono quindi rappresentare una fonte di elementi utili agli accertamenti. La presenza di un importo in una chat, però, non dimostra di per sé l’esistenza di redditi non dichiarati. Un preventivo può non essere stato trasformato in un lavoro effettivamente eseguito, mentre un pagamento menzionato in una conversazione potrebbe essere stato regolarmente fatturato. La valutazione dipende dal contenuto dei messaggi, dal contesto e dagli altri elementi raccolti durante il controllo.
GLI SCREENSHOT – Un altro aspetto riguarda l’attendibilità delle schermate utilizzate come documenti. L’articolo 2712 del Codice civile disciplina il valore probatorio delle riproduzioni meccaniche, comprese quelle informatiche. La loro efficacia dipende anche dall’eventuale contestazione della conformità ai fatti rappresentati. Nel caso delle conversazioni su WhatsApp, possono risultare determinanti l’identificazione degli interlocutori, la completezza dello scambio e la possibilità di verificare che il contenuto non sia stato alterato. Uno screenshot potrebbe infatti mostrare soltanto una parte della conversazione, escludendo messaggi precedenti o successivi necessari per comprenderne il significato. La contestazione dell’autenticità non comporta necessariamente l’esclusione automatica della prova: il giudice può valutarne l’attendibilità anche mediante ulteriori riscontri.
PRIVACY E CONTROLLI – Il riconoscimento del valore probatorio dei messaggi non equivale a un’autorizzazione generalizzata ad accedere ai telefoni dei contribuenti. La possibilità di acquisire conversazioni e documenti digitali dipende dalle circostanze, dai poteri esercitati dalle autorità e dalle garanzie previste dall’ordinamento. È quindi necessario distinguere tra una chat consegnata volontariamente da uno degli interlocutori e le informazioni presenti su un dispositivo sottoposto ad accertamenti. Anche la tutela della riservatezza rimane un elemento centrale. Il fatto che una conversazione possa essere utilizzata come prova in un procedimento non implica che possa essere diffusa pubblicamente senza limiti. La giurisprudenza distingue infatti l’impiego dei messaggi per tutelare un diritto dalla loro divulgazione indiscriminata.
IL PUNTO – Un accordo raggiunto tramite WhatsApp non è necessariamente privo di conseguenze giuridiche solo perché avviene in una conversazione informale. Messaggi relativi a preventivi, ordini, compensi o pagamenti possono contribuire a chiarire quali impegni siano stati assunti dalle parti e, in presenza dei presupposti previsti dalla legge, possono essere utilizzati in una controversia. Il punto centrale non è quindi una nuova possibilità di sorveglianza indiscriminata da parte del Fisco, bensì il crescente riconoscimento del valore delle comunicazioni digitali. Anche ciò che viene scritto in una chat può avere conseguenze legali ed economiche, purché il contenuto sia acquisito legittimamente e valutato secondo le regole previste dall’ordinamento.